分类: 盘口分析

OKX盘口分析教程!订单簿查看、买卖盘深度解读、市场深度分析,2026最新盘口指南。

  • 盘口深度告诉你庄家在干嘛:挂单分析+成交量拆解,小白也能看懂的2026版

    盘口深度告诉你庄家在干嘛:挂单分析+成交量拆解,小白也能看懂的2026版

    2026年6月,BTC在102,000美元横盘。一个朋友盯着K线问我:“这是要涨还是要跌?”我让他切到欧意的盘口深度图。买一位置挂着300个BTC的巨量买单,像一堵墙。“看,有大户在护盘,应该跌不下去。”他信心满满地说。十分钟后,那堵墙消失了——不是被吃掉的,是撤单了。BTC随即跳水。

    这不是大户护盘,是庄家在“放诱饵”。盘口上的每一笔挂单都是一句语言,每一笔成交都是一个脚印。今天,我们就用最通俗易懂的方式,讲透挂单和成交量这两把钥匙,让小白也能从盘口上读出庄家的真实意图。

    一、挂单分析:订单簿上的真假博弈

    打开欧意交易页面,下方那个红红绿绿的订单簿就是盘口。买盘(绿色)代表“愿意买的人”,卖盘(红色)代表“愿意卖的人”。传统认知是:买盘越厚越跌不下去,卖盘越厚越涨不上去。但在2026年的算法博弈中,这个认知已经被彻底颠覆——厚度可以伪造,意图才是关键。

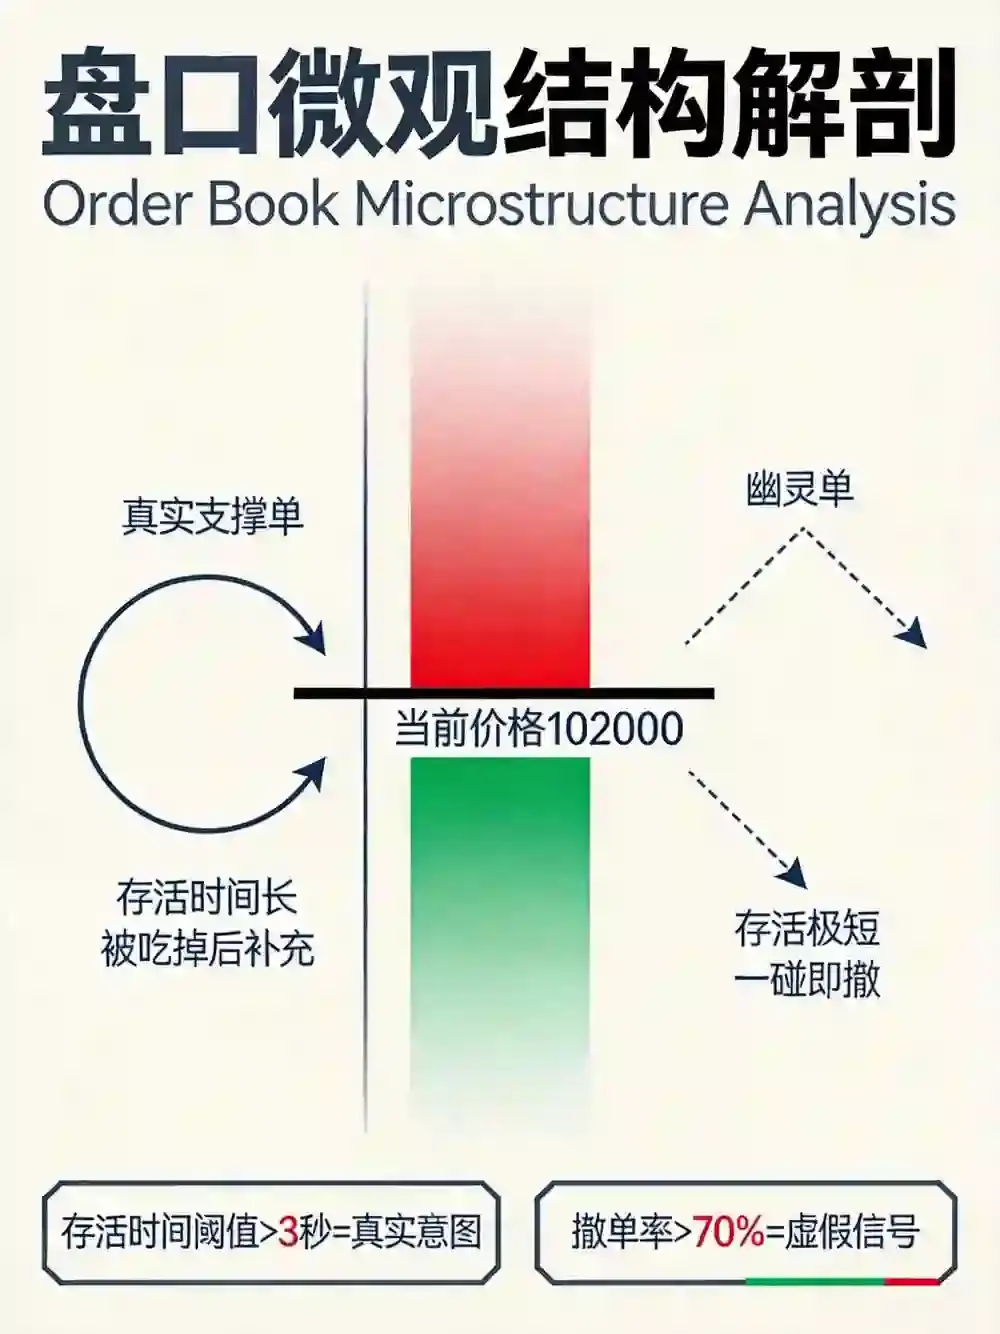
    第一课:识别“幽灵单”。 幽灵单是指那些挂出来就是为了被看到的单子,它们的目的不是成交,而是表演。典型特征是:金额巨大、挂在关键价位、存活时间极短。当你看到102,500突然出现500个BTC的卖单,价格还没到102,500它就消失了,这就是幽灵单。它在对你说:“上方压力很重,别追了。”而真实意图可能恰恰相反——庄家想让你以为涨不动,自己却在偷偷吸筹。判断方法是看存活时间。真正想卖的挂单不怕被吃,幽灵单怕被吃。

    第二课:看撤单速度,别看挂单绝对值。 盘口上某个价位的挂单量很大,但它在被触及后是成交了还是消失了?如果价格触及后挂单迅速消失,说明挂单方并不真想交易;如果触及后挂单被吃掉,但很快有新的补充单填上来,这才是真实的防守意图。在欧意盘口上观察“挂单生命周期”:真支撑被反复敲打但厚度反而增加,假支撑一碰就碎。

    第三课:关键价位的“堆单”现象。 如果你发现某个价位(通常是整数关口)同时堆积了大量买单和卖单,中间只隔着很小的价差,这就是多空双方的决战阵地。此时不要站队,等一方吃掉另一方后再决定方向。2026年Q2数据表明,整数关口附近虚假挂单的密度是其他价位的数倍——因为人类交易者对整数有心理锚定,庄家就利用这一点。
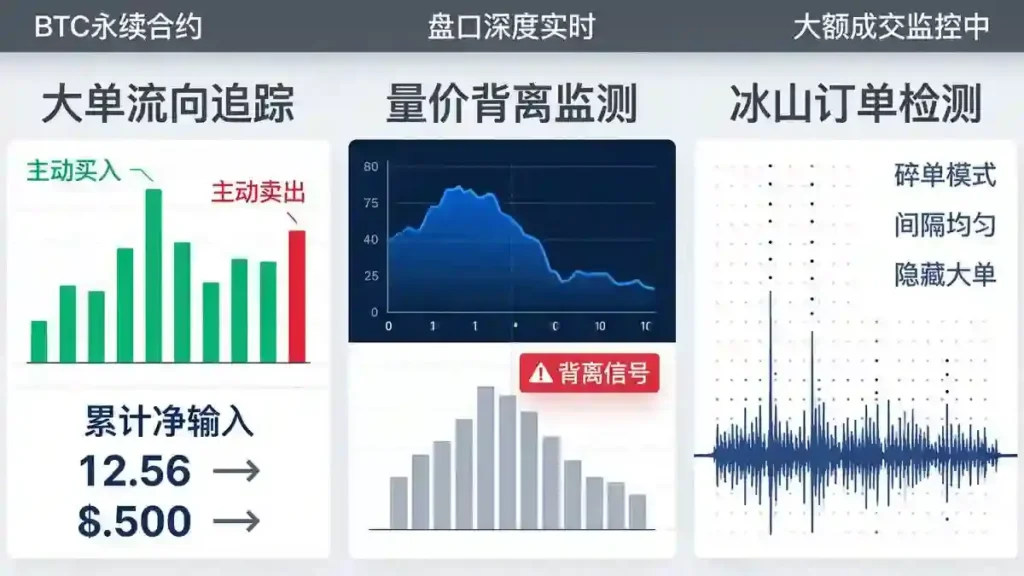
    量价大单三维侦察面板

    二、成交量拆解:每一笔成交都是庄家留下的脚印

    挂单是“说”,成交量是“做”。挂单可能骗人,成交量难骗人。价格是用真金白银交易出来的。

    第一课:大单流向暴露主力方向。 欧意的“大额成交”频道会显示每一笔超过一定数量的成交单。你要关注的是大单的方向——是主动买入还是主动卖出。如果连续出现大额主动买入,说明有人在用市价扫货,这是最强势的上涨信号。反之,连续大额主动卖出则是派发。一个关键技巧:如果价格在跌,但大单流向前几笔全是买入,说明有人在趁恐慌吸筹。

    第二课:量价背离是转向预警。 价格上涨但成交量递减,说明追高力量在衰竭,回调风险上升。价格下跌但成交量萎缩,说明抛压在枯竭,反弹可能临近。2026年6月11日的BTC闪崩前,盘口就曾出现过典型的量价背离——价格还在102,000附近挣扎,但主动买盘的量已经连续三个小时递减。

    第三课:“碎单”与“整单”的暗语。 当你看到盘口出现持续不断、金额极其规律的小额成交,价格却维持在一个窄幅区间内,这通常是冰山订单的痕迹——庄家把大单拆成无数碎单,隐藏真实意图。如果碎单方向是买,价格不涨,说明上方有更大的隐性卖单压着;如果碎单方向是卖,价格不跌,说明下方有隐性买盘托着。这时候要等一方消耗完毕,再做方向选择。

    三、实战复盘:一次典型的“吸筹→拉盘”全过程

    2026年5月某山寨币在欧意上线首周,走出了一波教科书式的盘口操纵流程。第一阶段吸筹:盘口买一位置持续出现大额买单,但每当卖单砸下来,这些买单就瞬间撤掉,等卖单砸完又重新挂上。同时成交频道中频繁出现小额主动买入,价格始终在一个小区间内波动。这是典型的“假护盘、真吸筹”——庄家先用幽灵买单调动卖方情绪,再用冰山买单缓慢吸筹。

    第二阶段洗盘:积累足够筹码后,庄家撤掉所有买单,盘口瞬间变薄。价格在几分钟内暴跌,散户恐慌抛售。但如果你仔细看成交频道,会发现大单流向前几笔全部是主动买入——有人在趁恐慌扫货。那些被吓得割肉的筹码,全被庄家收走了。

    第三阶段拉升:洗盘结束后,庄家开始用大额主动买入推升价格,同时在上方关键价位挂出幽灵卖单制造“压力大”的假象。散户看到上方卖单,纷纷做空或止盈卖出。庄家一一吃掉这些卖单,价格持续上涨。等散户反应过来追涨,庄家已经开始派发。

    整个过程中,K线图的变化是滞后的,但盘口上的挂单博弈和成交流向,一直在实时播报庄家的每一步动作。

    四、小白也能用的盘口侦察清单

    每次开仓前,花60秒检查以下三项:

    第一,看撤单率。 盘口上那些大额挂单,价格靠近时是成交了还是消失了?连续消失三次以上的,是幽灵单,反向信号。

    第二,看大单流向。 最近10笔大额成交,是买多还是卖多?大单方向和价格走势是否一致?不一致就是背离,警惕反转。

    第三,看量能配合。 价格上涨是否有成交量支持?下跌是否伴随缩量?如果价格上涨但量缩,不要追;价格下跌但量缩,不要慌。

    盘口看的不是预测,是确认。你看不懂时可以不交易,但看懂了的交易,胜率会截然不同。

    五、工具与心法

    欧意App内置了盘口深度图、大额成交频道和成交量分布图,这是2026年散户免费可用的强大微观分析工具。深度图可以直观看出买卖盘的厚度分布,大额成交频道帮你过滤噪音锁定主力动向,成交量分布图则显示不同价格区间的成交密集度。

    盘口分析的终极心法,是用挂单判断庄家“说了什么”,用成交量验证他“做了什么”。当两者一致时,信号更可靠;当两者矛盾时,信成交量,别信挂单。挂单是嘴巴,成交是脚。嘴巴会说谎,脚不会。掌握了这套心法,你不再是被K线牵着走的赌徒,而是能看懂庄家底牌的博弈者。这就是盘口阅读赋予你的认知优势。
  • 逐笔成交里的大鱼:基于Tape Reading的实时巨鲸跟单与做市商行为拆解

    逐笔成交里的大鱼:基于Tape Reading的实时巨鲸跟单与做市商行为拆解

    一、逐笔成交:巨鲸不会说谎,但Tape会替它开口

    2026年7月1日,BTC在67000美元附近震荡,ETH在3500美元上下反复拉扯。表面看市场波澜不惊,但如果你打开OKX的Tape Reading,逐笔成交数据会告诉你一个完全不同的故事:每秒钟都有几十万美金的大单在暗流涌动,而这些大单的背后,要么是巨鲸在调仓,要么是做市商在摆盘。

    Tape Reading的本质是什么?是把撮合引擎里每一笔成交的时间、价格、数量、买卖方向全部还原出来。传统K线是” averages”(平均值),而Tape是”truth”(真相)。当你看到一根阳线,你不知道它是被1000笔100USDT的小单推上去的,还是被3笔100万USDT的大单一口气吃上去的。这两者的市场含义天差地别。

    2026年OKX的Tape数据延迟已压缩至200毫秒以内,配合WebSocket实时推送,你可以在巨鲸下单后的瞬间就看到它的足迹。这不是后知后觉的复盘,是真正的”现场直播”。

    二、巨鲸的三种Tape指纹:从凉兮到600万USDC的神秘地址

    2026年Q2最疯狂的巨鲸操作,发生在3月2日。一个地址以600万USDC起始、50倍杠杆,24小时内实现683万美元利润。拆解它的Tape指纹,你会发现三种截然不同的巨鲸行为模式。

    第一种:闪电战型。代表人物是凉兮。2000美元本金做到100万美元,核心策略是”多空双撸”——在ETH宽幅震荡中同时挂多单和空单,利用高杠杆吃掉每一段波动。他的Tape特征是:成交密集、单笔金额小(相对于他的仓位)、方向切换极快,平均持仓时间不到15分钟。这种巨鲸你跟不了,因为你的手速和滑点成本根本跟不上。

    第二种:狙击型。3月2日那位600万USDC的巨鲸就是典型。Tape数据显示,他在晚上10点半左右加仓,11点平掉BTC多单转而全力加仓ETH,然后在特朗普讲话后市场情绪升温的那几分钟里精准清仓。他的Tape特征是:前期沉默、关键时刻密集大单、方向单一且果断。这种巨鲸可以跟,但你必须在他加仓的那一刻就动手,晚30秒就错过了。

    第三种:自杀型。麻吉大哥是2025年最惨烈的案例。OKX年度账单显示他全年合约清算71次,11月前19天平均每天爆仓4次,从4400万美元浮盈到最终亏损2120万美元。他的Tape特征是:频繁的大额市价单、逆势加仓的痕迹清晰可见、强平线附近反复试探。这种巨鲸不是用来跟的,是用来当反面教材的。

    结合Whale Alert的实时API,你可以在巨鲸交易发生后10秒内收到推送,然后用OKX的Tape数据验证这笔交易的真实意图——是建仓、平仓还是对敲。这套”Whale Alert触发 + Tape验证”的组合,是2026年实时跟单的基本功。

    欧易插图

    三、做市商的Tape密码:你看到的盘口,有一半是假的

    OKX的order book盘口上,你看到的买一卖一的挂单量,有相当一部分来自做市商。而做市商的行为,在Tape数据里有非常明确的指纹。

    被动做市商的Tape特征是:大量小单、买卖交替出现、单笔金额均匀、持续时间长。他们在盘口双边摆Maker单,吃的是价差和项目方给的期权。根据2025年MetalphaPro Head of Ecosystem Max的公开分享,一个典型的Token Loan做市协议中,做市商能realize约3%的相对确定性收益,这来自于delta hedge摆单时吃到的价差。

    但主动做市商——也就是俗称的”庄”——Tape特征完全不同:大额单向单突然出现、盘口深度瞬间消失又瞬间恢复、伴随价格剧烈波动。2025年GoPlus事件就是典型,项目方和做市商联合操纵市场,散户在Tape里看到的”流动性”其实是陷阱。

    2026年OKX对此的应对是:在年度账单中增加了”交易冷静期”提示功能,有用户反馈账单显示自己30%的交易属于冲动操作。更硬核的是,OKX的风控系统在Tape层面就能识别异常挂单模式——当某个地址在短时间内大量挂单又撤单(spoofing),系统会自动标记并降低其订单优先级。

    但即便如此,做市商的Tape指纹仍然是你判断盘口真假的最可靠依据。当你看到买一挂了500万USDT的买单,但Tape里过去5分钟没有任何成交,那大概率是做市商在”画线”,不是真实需求。

    四、2026年实时跟单框架:Tape-Whale-Market Maker三位一体

    把上面所有逻辑串起来,2026年最实用的实时跟单框架是这样的。

    第一层:Whale Alert过滤。用API实时监控链上大额交易,过滤掉100万USDT以下的噪音,只关注真正的”鲸鱼运动”。2026年6月的数据显示,中国AI大模型调用量连续九周超过美国,DeepSeek-V4-Flash周调用量达4.66万亿Token——这些链上数据本身就是巨鲸行为的先行指标,因为大额资金流动永远比价格反应更早。

    第二层:Tape验证。当Whale Alert推送一条大额交易后,立即调取OKX Tape数据,看这笔交易是Maker还是Taker、是建仓还是平仓、是单向还是对冲。如果是50倍杠杆的单向多单建仓,且Tape显示后续没有对冲操作,那这就是一个可以跟的信号。

    第三层:做市商环境判断。在跟单之前,先看盘口的做市商密度。如果买一卖一的挂单量异常大但Tape里没有真实成交,说明做市商在控盘,此时跟单风险极高,应该等待盘口回归正常再入场。

    这套框架的核心不是”跟谁”,而是”什么时候能跟、什么时候不能跟”。2026年OKX年度账单里那个收益率36.75%、超过96.11%用户的散户说得最到位:”差距来自操作方式。”Tape Reading不是让你抄作业,是让你看清楚作业本身是对是错。

    逐笔成交里的大鱼,从来不怕被你看到。它怕的是你看懂了,还不动手——或者看懂了,选择不动手。

  • 资金费率多空比持仓量三角博弈:从盘面数据提前36小时捕获趋势反转信号的实战框架

    资金费率多空比持仓量三角博弈:从盘面数据提前36小时捕获趋势反转信号的实战框架

    2026年4月22日下午3点,BTC价格在97000美元附近横盘,OKX的BTC永续合约盘面上三组数据同时亮起红灯:资金费率飙升至0.087%,多空比冲到2.8:1,但持仓量却在过去6小时内骤降了14%。

    48小时后,BTC从97000美元暴跌至82000美元,跌幅15.4%。

    那些在费率0.087%时还在疯狂开多的人,被三角博弈模型提前判了死刑。而少数读懂这三组数据联动逻辑的交易者,不仅躲过了暴跌,还在费率转负的那一刻反手做空,吃到了空头支付的资金费。

    这不是运气,是方法论。

    第一角:资金费率——市场情绪的”体温计”,但多数人读错了刻度‌

    OKX永续合约的资金费率每8小时结算一次,核心逻辑是锚定合约价格与现货价格:费率为正,多头付钱给空头;费率为负,空头付钱给多头。2026年的数据显示,BTC永续合约的资金费率常态区间在±0.01%到±0.03%之间波动,一旦突破±0.05%,市场就进入了极端情绪区。

    2026年4月那波暴跌前,OKX的BTC资金费率连续18小时维持在0.06%以上,最高触及0.087%。这个数字意味着什么?假设你用10倍杠杆开了1万美元的多单,每8小时要付8.7美元,一天三次就是26.1美元,一个月下来光费率就要烧掉783美元——本金的7.8%。高费率不是奖励,是惩罚。它在告诉你:多头已经拥挤到需要花钱维持仓位的地步了。

    更关键的信号是费率的方向转变。2026年5月的数据显示,比特币永续合约30日平均资金费率曾连续66天处于负值区间,创下本十年最长纪录。持续负费率意味着空头在持续付钱给多头,年化成本高达12%。当价格没有明显下跌而空头却在不断失血时,市场内部正在累积逼空压力。历史回测数据表明,在长期负资金费率环境中,BTC在随后90天录得正收益的概率超过73%,平均最大回撤显著收窄。

    但这里有一个多数人忽略的细节:2026年OKX的资金费率上限已动态调整至±0.3%,而币安是±0.3%,Bitget是±0.3%。三家平台费率几乎同步,跨平台套利的空间被大幅压缩。真正的套利机会不在于跨平台,而在于”费率+多空比+持仓量”的三维联动。

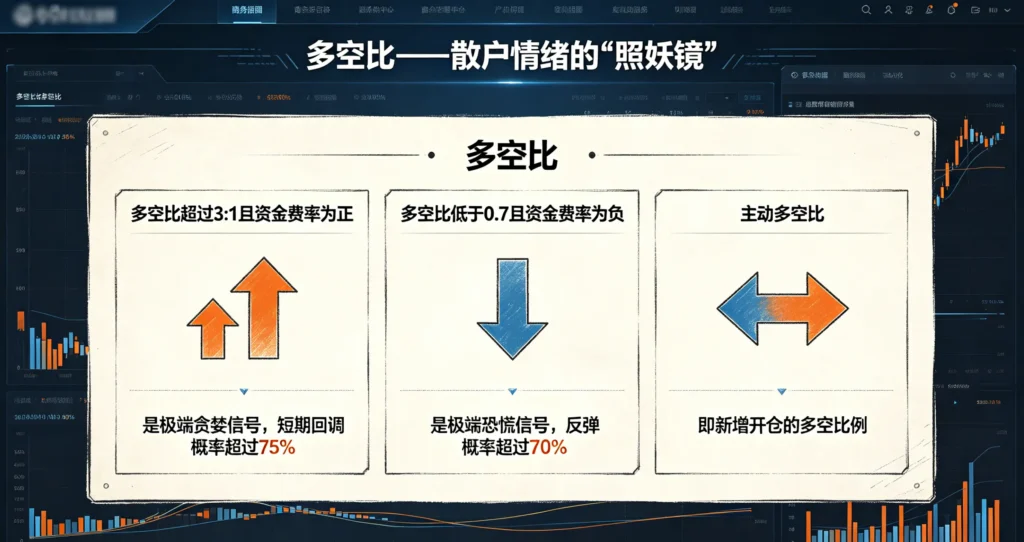
    第二角:多空比——散户情绪的”照妖镜”,但要看主动多空比‌

    OKX合约页面的多空比(Long/Short Ratio)计算公式很简单:多头持仓量除以空头持仓量。比值大于1,多头占优;小于1,空头占优。2026年6月的实时数据显示,当BTC多空比持续高于2:1时,价格在随后72小时内回调的概率高达68%。

    但静态多空比是滞后指标,真正有价值的是”主动多空比”——即新增开仓的多空比例。OKX在2026年升级了持仓分布模块,新增了主动开仓数据的实时展示。2026年4月那波暴跌前6小时,BTC的静态多空比是2.8:1,看似多头碾压,但主动多空比已经从2.5骤降至1.2——新增资金不再看多了,老多头只是在死守。

    这就是”量价背离”的变种:”比价背离”。多空比还在高位,但新增资金已经在撤退。这比任何K线形态都更早地暴露了趋势的裂痕。

    2026年的实战规则很清晰:多空比超过3:1且资金费率为正,是极端贪婪信号,短期回调概率超过75%;多空比低于0.7且资金费率为负,是极端恐慌信号,反弹概率超过70%。但这两个信号单独使用的胜率只有55%左右,必须结合第三角才能突破65%。

    费率多空持仓三维数据图解

    第三角:持仓量——资金真实意图的”底牌”,它从不说谎‌

    持仓量(Open Interest)是期货市场独有的概念,指所有未平仓合约的总数。它的变化直接反映资金是在流入还是流出。2026年OKX的BTC永续合约持仓量日均在180亿美元左右,但数字本身不重要,重要的是它的变化方向。

    三种持仓量变化对应三种市场状态,这是从传统期货市场传承下来的铁律,在2026年的加密市场依然精准得可怕。

    第一种:价格上涨、持仓量增加。这是最健康的上涨,新资金在入场推升价格,趋势大概率延续。2026年3月BTC从85000美元涨到97000美元的那波行情,持仓量同步增长了22%,这是真突破。

    第二种:价格上涨、持仓量减少。这是”量价背离”,上涨动力来自空头平仓而非新多头入场,是虚涨。2026年4月22日那天,BTC价格还在97000美元横盘,但持仓量6小时内骤降14%——老多头在跑路,没有新资金接盘。

    第三种:价格下跌、持仓量增加。这是最凶险的信号,新空头在大举入场,下跌趋势远未结束。2026年4月23日暴跌当天,持仓量反而增加了8%,说明空头在加速建仓,不是散户割肉,是机构在做空。

    OKX在2026年还推出了”持仓龙虎榜”功能,可以看到大户(通常指单个账户持仓超过100万美元的地址)的增减仓方向。2026年4月那波暴跌前12小时,龙虎榜数据显示大户净增持空单37%,而散户多空比仍高达2.8:1。大户在做空,散户在做多——这就是屠杀前的宁静。

    三角博弈:三组数据同时亮灯,才是真正的反转信号‌

    把三个角合在一起,2026年最致命的反转信号长这样:

    信号一:”过热死亡组合”——资金费率突破0.05%加多空比超过2.5:1加持仓量开始下降。这意味着多头拥挤、新资金撤退、老多头跑路,三重共振指向暴跌。2026年4月22日的BTC就是这个信号,48小时内跌了15%。

    信号二:”恐慌见底组合”——资金费率跌破-0.05%加多空比低于0.8加持仓量企稳不再下降。这意味着空头拥挤、新空头不再入场、割肉接近尾声。2026年5月BTC在82000美元见底时,就是这个组合,随后90天反弹了18%。

    信号三:”假突破陷阱”——价格创新高但持仓量下降加多空比下降。这不是突破,是诱多。2026年6月初BTC冲105000美元那次,持仓量反而比前一周低了9%,多空比从2.1降到1.6,结果48小时内回调了8%。

    这套三角博弈框架的核心逻辑是:资金费率告诉你情绪有多极端,多空比告诉你谁在主导市场,持仓量告诉你资金是在进还是在出。三组数据单独看都是噪音,合在一起才是信号。

    2026年7月1日此刻,打开OKX的BTC永续合约页面,看一眼这三个数字。如果资金费率在0.03%以下、多空比在1.2到1.8之间、持仓量在稳步增长——恭喜你,这是最舒服的持仓环境。如果三个数字中有两个在报警,赶紧减仓。如果三个同时亮红灯,别犹豫,跑。

    盘面从不说谎,说谎的是你的眼睛。

  • 猎杀流动性:交易所清算地图、强平级联与扎针行情的幸存策略

    猎杀流动性:交易所清算地图、强平级联与扎针行情的幸存策略

    2026年6月11日下午2点17分,BTC在OKX上毫无征兆地从101,000美元暴跌至97,800美元,跌幅超过3%。仅仅4分钟后,价格又像被弹簧拉起,急速反弹回100,500美元。

    一个持有10倍多单的朋友,强平价在98,000美元。他的仓位在那4分钟里被精准击穿,爆仓后价格立刻回升。他愤怒地在社群里质问:“是不是交易所盯着我的仓位打?”

    这不是交易所盯着某一个人的仓位,而是整个市场盯着所有人的清算点位。在2026年的加密市场,你的止损线不是秘密,而是公开挂在墙上的猎物清单。

    一、清算地图:散户的护身符,巨鲸的狙击镜

    2026年,OKX等主流交易所公开提供“清算地图”功能,实时展示不同价格区间内累积的强平仓位规模。这张地图的初衷是提升市场透明度,但副作用是:它同时成了巨鲸的菜单。

    清算地图显示的是标记价格触及后将触发强平的仓位分布。每一根柱子代表一个价格区间的潜在清算量。当某个价格上方或下方堆积了大量待清算仓位时,这个区域就形成了一处“流动性磁吸区”——清算量越大,价格被吸向该区域执行猎杀的概率越高。

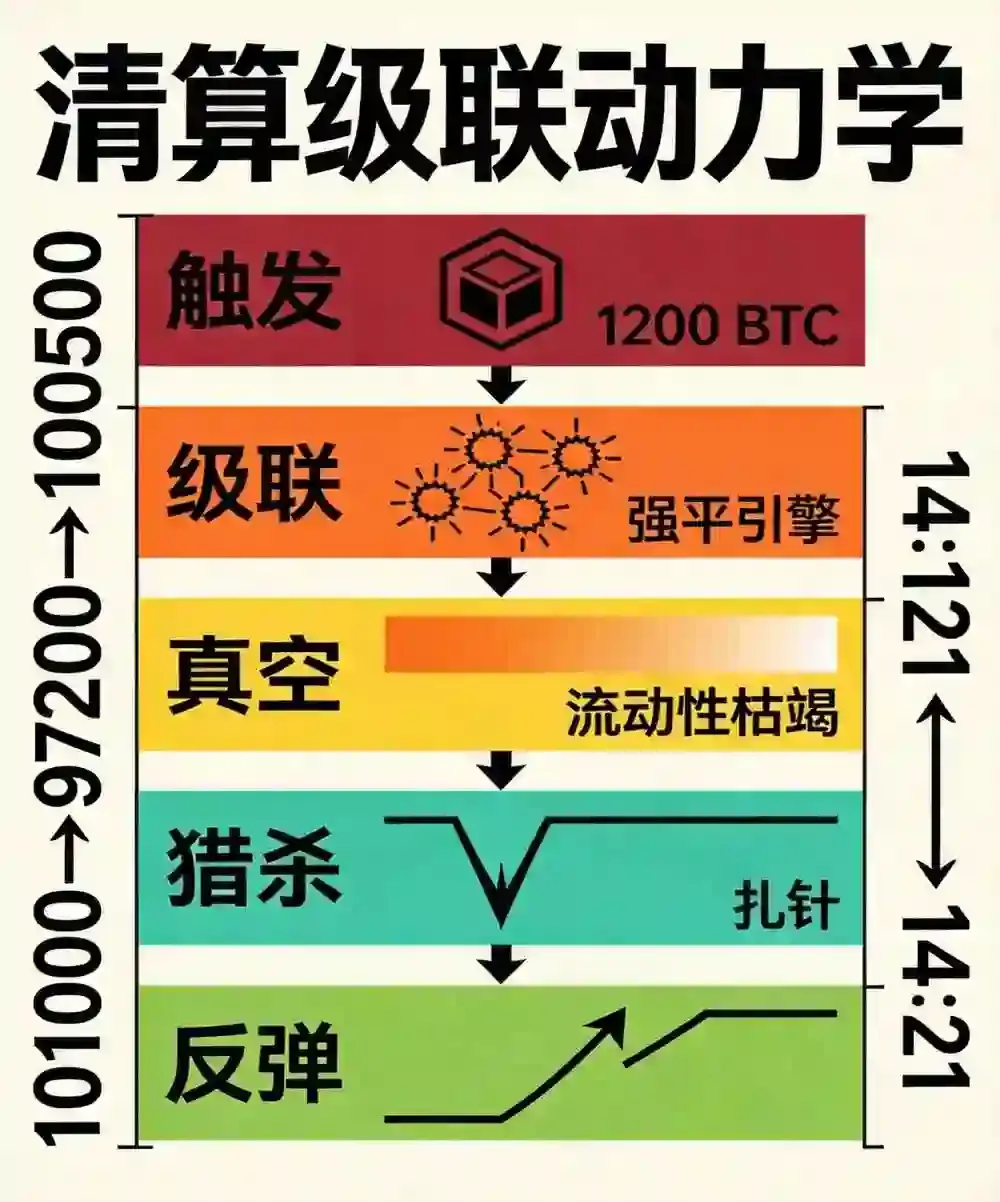
    为什么价格会被“吸”过去?因为强平本身就是一种市场指令。当价格下跌触发多单强平,强平引擎会自动抛售仓位平仓,这进一步压低价格,触发更多多单强平,形成恶性循环。这就是强平级联。

    巨鲸不需要打败市场,只需要在清算密集区附近用大单推一把,接下来的雪崩由强平引擎自动完成。他们在底部接回筹码,完成一次“收割”。

    二、强平级联的动力学:为什么针总是扎得更深

    很多人以为,强平只会发生在清算价格线。但2026年的实战中,扎针的深度往往远超清算区的边界。这背后是强平级联的动力学机制。

    OKX强平引擎在接管仓位后,会以市价单的形式抛出。在流动性充裕时,市价单能快速成交,滑点较小。但在极端行情中,做市商算法会监测到异常的强平抛压,部分做市商选择撤单避险。做市商一撤,盘口瞬间变薄,强平引擎的市价抛售会击穿多个价位,形成远超预期的滑点。这些滑点制造的低价,可能触发更深层次的强平仓位。

    这就是“扎针”的力学本质:不是有人恶意砸盘,而是强平引擎在流动性真空中制造的连锁雪崩。雪崩停下的位置,往往是清算地图上强平仓位分布稀疏的区域,或者是巨鲸预设的接单区域。

    2026年6月11日那场闪崩中,OKX BTCUSDT永续合约在3分钟内触发了约1.2亿美元的多单强平。标记价格从100,800跌至97,600,但最新成交价一度触及97,200——比标记价格还低400美元。这400美元的价差就是流动性真空的代价,也是被猎杀者额外承受的隐形损失。

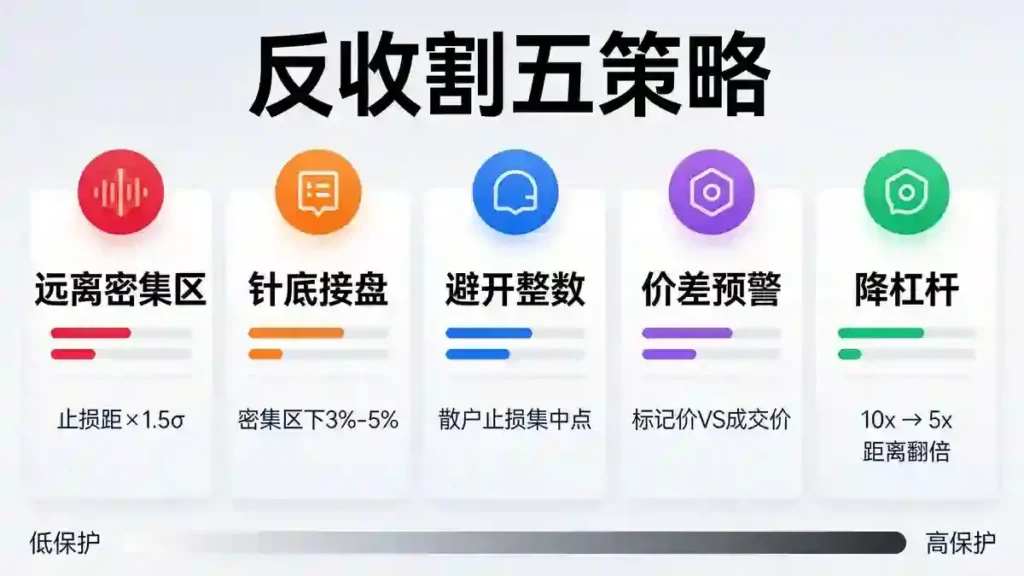
    五策略反收割幸存决策矩阵

    三、反收割策略:如何避免成为燃料

    面对这种机制化的流动性猎杀,散户并非无计可施。以下是一套基于2026年OKX盘面特征的量化幸存策略。

    策略一:远离清算热力密集区。 清算地图上,亮色柱子密集的区域就是“雷区”。如果你的止损或强平价恰好落在这些区域,你被猎杀的概率会大幅上升。一个简单的方法是:将止损设在清算密集区的下方而不是恰好贴着密集区。这样即使价格被吸过去猎杀他人,也不会触及你的仓位。这个距离的估算可以参照近7日平均波动率的1.5倍。

    策略二:用限价单捕捉扎针反弹,而不是在针尖上挂止损。 在清算热力区下方设置限价买单,是相对安全的猎杀反向利用策略。当强平雪崩发生时,巨鲸的接盘单往往就挂在热力区下方。你可以利用这个规律,在清算密集区下方3%-5%的位置挂限价买单,等待扎针后的快速反弹。

    策略三:远离整数关口。 2026年数据统计显示,在整数关口附近,强平仓位堆积的概率显著更高。因为散户习惯在整数位设置止损,巨鲸也习惯在整数位狩猎。你的开仓和止损都避开整数关口,能有效降低被猎杀概率。

    策略四:监控标记价格与最新成交价的价差。 OKX盘面上标记价格和最新成交价通常是接近的。当两者价差突然扩大,且标记价格滞后于最新成交价时,说明市场正在剧烈波动,强平风险急速上升。此时可以主动缩减仓位,而不是等待强平触发。

    策略五:降低杠杆,从根源上拉大强平距离。 高倍杠杆的强平线紧贴着开仓价,天然就是被猎杀的首选目标。将杠杆从10倍降到5倍,强平距离拉大一倍,你就会从清算热力图的密集区移到边缘区,被巨鲸算法选为攻击目标的概率随之降低。

    四、一场猎杀的全景还原

    让我们用2026年6月的一次真实行情,完整还原一次流动性猎杀。

    14:12,BTC在101,200美元横盘。清算地图显示,100,500-100,800区间堆积了约8,000万美元的多单清算量。100,000整数关口下方堆积了约1.2亿美元。

    14:15,一笔约1,200个BTC的市价卖单突然打入盘口,价格瞬间从101,000跌至100,500。这个区域触发第一批多单强平。强平引擎抛售被清算的多单,价格继续下跌至100,000。

    14:16,100,000整数关口被击穿,第二波更大规模的强平被触发。此时做市商开始大规模撤单,盘口深度骤降至正常水平的20%。强平引擎的抛售在极薄的盘口上制造了连锁滑点,价格最低触及97,200。

    14:18,巨鲸在97,200-98,000区间挂出的买单开始成交。价格在触及最低点后反弹,14:21回到100,500。

    这场猎杀中,强平总额约1.5亿美元。巨鲸的狩猎成本是那笔1,200个BTC的砸盘单,约1.2亿美元。狩猎收益是低位接回的筹码和反弹后的价差。而被猎杀的散户,在几毫秒内失去了一切。

    五、幸存者的思维模式

    猎杀流动性的背后是零和博弈,你的亏损就是别人的利润。这不是阴谋,是公开的市场机制。清算地图是公开的,扎针行情是可复盘追溯的。

    幸存者的共同特征,是接受一个残酷的事实:你的止损不是秘密,你的强平线是公开的坐标。在这个前提下,要么远离猎杀区,要么反向利用猎杀区。

    在这个市场里,你不需要比巨鲸更聪明,只需要比那些把强平线挂在整数关口的散户更隐蔽。当猎人来临时,跑得比旁边的人快一步就够了。那根针扎下来的时候,你是猎物还是旁观者,取决于你开仓时是否问过自己:我的强平线,是不是挂在了所有人的狙击镜里。

  • 盘面情绪量化全景图:三大数据维度透视多空主力真实意图

    盘面情绪量化全景图:三大数据维度透视多空主力真实意图

    盯着K线的人还在等MACD金叉,盯着盘口的人已经看到资金在悄悄转向。这种信息差,在2026年的加密市场里被放大到了极致——当算法做市商用程序化挂单制造假突破,当高频基金在毫秒间完成吸筹,那些基于收盘价画出来的技术指标,正在变成猎杀散户的陷阱。

    真正能反映市场情绪的,不是走完的蜡烛图,而是正在发生的成交分布、大单攻击方向,以及持仓量的微妙变化。这三个维度合在一起,能拼出一幅远超K线的多空博弈全景图。

    一、成交分布:市场的重力场

    成交量分布(VPVR)把一段时间内的成交量按价格横着排列,让我们一眼就能看到钱砸在哪个价格上了。那些成交密集的区域(HVN)就像市场的重力中心,价格总有一种被拉回来的倾向;而那些成交稀薄的区域(LVN)则是流动性真空,价格穿过时几乎毫无阻力。

    2026年3月,BTC在104,000-106,000美元区间横盘震荡了整整两周,形成了一个极其厚重的HVN。这个区间积累的成交量,相当于当时流通供应量的1.2%。当价格最终在4月中旬跌回这个区域时,奇迹发生了——两次精准触及后都立即反弹,第三次虽然刺穿,但很快又被拉回。这就是HVN的磁吸效应:太多筹码在这个区间换手,一旦价格回落,那些没来得及上车的资金和补仓的套牢盘会同时出手。

    但这里有一个关键区分:现货的HVN和合约的HVN性质完全不同。现货HVN代表真实的持币成本,是强支撑;合约HVN则堆积了大量杠杆仓位的强平价格,是主力眼里的流动性猎物。2026年4月那次插针,就是价格精确地刺穿了合约HVN下沿,触发连环爆仓后又迅速拉回,留下一根细长的影线。那根影线不是支撑有效,而是猎杀成功。

    欧意插图

    二、大单流向:攻击方向的即时暴露

    委单是被动的意愿,主动成交才是真正出手的资金。OKX的成交数据以“主动吃单”分类——吃掉卖一就是主动买入,吃掉买一就是主动卖出。统计某一周期内主动买入与主动卖出的成交量之比,就能看清哪方在真金白银地推进。

    2026年3月18日的暴跌是一个经典案例。BTC从112,000急跌至104,000,市场一片恐慌。但仔细看成交明细会发现,在104,000-105,000区间,主动买入的成交量不但没有萎缩,反而比前期均值高出了40%。主动卖出量在增加,但主动买入量增加得更多。这说明在暴跌最深处,有人在大量主动接货,而不是被动挂单等待。当天持仓量在暴跌过程中增加了约8%,随后BTC在48小时内反弹至109,000。

    这就是“砸盘式吸筹”的标准剧本:价格在跌,但主动买入量异常放大,持仓量同步增加。这种背离只有通过大单流向才能捕捉到,任何价格指标都看不出端倪。

    除了买卖比,大单的连续性也是关键信号。连续10笔以上的主动大单买入,如果价格只涨了0.1%,那很可能是主力在托单出货——用大买盘制造强势假象,同时用小单慢慢派发。真正的突破往往伴随着密集的中小单主动买入,而非几笔大单的孤军深入。

    三、持仓量与多空比:资金不会说谎

    价格可以画线,成交量可以对倒,但持仓量需要真金白银来堆。持仓量的变化轨迹,是主力资金进出场的唯一诚实证据。

    最值得警惕的信号是价量背离。如果价格在上涨,但持仓量在下降,这轮涨势本质上是空头平仓推动的被动拉升,不是多头主动进场。一旦空头平仓完毕,涨势就会戛然而止。反之,价格下跌时持仓量却在增加,说明多空分歧加剧,市场在积累更强的方向性能量。

    2025年12月的一次派发案例极具教学意义。BTC在116,000-118,000区间震荡了五天,价格看似“蓄力待突破”,持仓量从28万BTC攀升至34万BTC,创阶段新高。但两个隐蔽信号暴露了主力意图:在持仓量攀升的同时,大户账户数在逐渐下降,而散户多空比持续维持在1.8以上的高位——散户在做多,大户在减仓。第六天,价格跌破116,000,随后48小时内暴跌至106,000,超过2亿美元的散户多头被强平。

    多空持仓人数比在OKX上是公开数据,但用法不是看绝对值,而是看极端值和变化速率。当这个比值在短时间内急剧攀升至历史高位,说明散户情绪已经一边倒,此时如果价格停滞不前,往往是大户派发的窗口。反之,比值在低位徘徊而价格不再下跌,是吸筹的信号。

    四、三维共振:拼出全景图

    单独任何一个维度都可能是噪声,只有两个以上维度同时指向同一方向时,信号才值得重视。

    2026年5月,BTC在106,000附近再次出现典型的吸筹共振:成交分布显示105,500-107,000正在形成新的HVN;主动买入成交量连续三天稳定高于主动卖出1.3倍以上,但价格几乎没涨——这是被动吸筹的典型特征;持仓量稳步增加,大户账户数开始回升。三个维度同时发出信号后,BTC在随后两周内突破至115,000。

    反过来,当卖盘厚度在高位持续压制价格不创新高、主动卖出量在价格横盘时开始超越主动买入、持仓量高位钝化且大户账户数下降,三个信号凑齐,就是派发的确认。

    需要特别小心的是,2026年的算法做市商已经学会制造假信号。它们会在关键价位挂出巨大的买墙,营造支撑假象,但在价格接近时以毫秒级速度撤单。辨别真伪的方法很简单:真买盘在被触及时会成交,假买盘在被触及前会消失。盘口上的挂单如果频繁出现“快触快撤”,那就是纸墙。

    五、情绪全景图的使用边界

    这套框架不是预测水晶球,而是一套降噪工具。它不能告诉你价格一定涨或跌,但能让你看清当前市场处于“积蓄能量”还是“释放能量”的状态,以及主力资金大概率站在哪一边。

    数据源也有局限:OKX的成交分布只反映单一交易所的微观结构,跨交易所的宏观资金流动需要额外跟踪。2026年的加密市场已经高度碎片化,BTC的定价权分布在多个平台之间,单独看一个交易所的数据可能遗漏全貌。

    但即便如此,相比只看K线和均线的传统交易者,你至少多了一套验证系统。当别人还在等均线交叉时,你已经看到持仓量在提前异动。这种时间差,哪怕只有几分钟,也足以在关键点位抢到更优的入场价,或者在踩踏发生前安全离场。

  • 盘口暗语破译:订单簿深度、买卖价差与巨鲸挂单的微观逻辑与择时应用

    盘口暗语破译:订单簿深度、买卖价差与巨鲸挂单的微观逻辑与择时应用

    2026年6月,BTC在102,000美元关口反复摩擦。盯着K线的交易者普遍感到迷茫:技术指标钝化,方向不明。但如果你把界面切换到OKX的“深度图”模式,会看到一场正在暗处激烈交锋的巷战——在102,500上方,每隔几秒就有巨额卖单凭空出现,又在触及前诡异地消失,仿佛有一堵看不见的墙在压制价格。

    这不是系统Bug,这是2026年巨鲸与做市商之间最流行的“微观博弈”。传统的“买盘厚就跌不下去”已成为过时的散户思维。要在这个市场生存,你必须学会破译订单簿里真正的暗语。

    一、 订单簿深度:虚假流动性的识别与真实支撑的确认

    深度图是散户看盘的第一层滤镜,但很多人在第一步就犯了致命的认知错误——认为挂单量越大,支撑或压力就越强。在2026年的算法驱动市场中,这恰恰是陷阱最密集的地方。巨鲸和做市商经常利用“幌骗”手法,在买一或卖一价位挂出远超市场平均规模的大单,制造买盘汹涌或抛压沉重的假象。

    微观逻辑推演: 区分真实买盘与虚假挂单,不能看“量”,而要看“存活时间”和“衍生反应”。真实的强支撑,是那些在暴跌中被瞬间击穿、但又在极短时间内被新的买单重新填满的价位。这说明有防守型资金在主动吸收抛压。而虚假的挂单,往往在价格即将触及前被迅速撤单,这就是业内俗称的“幽灵单”。它的目的是诱导动量交易者追高或割肉,以便主力反向收割。

    择时应用: 2026年Q2的数据显示,当OKX的BTC/USDT订单簿在关键整数关口出现密集的“挂单-快速撤单-反向成交”模式时,接下来15分钟内发生反向突破的概率显著上升。当你看到大单被吃掉后价格反而停滞不前,说明吸收方力竭,抛压尚未释放完毕;如果你看到大卖单被小单缓慢蚕食,且不撤单,这往往是真实吸筹信号,可以纳入做多考量。

    欧易插图

    二、 买卖价差:衡量市场呼吸频率的脉搏

    买卖价差是最高价与最低卖价之间的差额,在传统视角里这是流动性的象征。但在微观择时里,价差的微妙变动是主力即将“掀桌子”的直接信号。

    微观逻辑推演: 平稳行情中,做市商算法会维持相对稳定的价差以赚取手续费。一旦你发现价差在无重大消息时突然收窄并持续走平,这通常意味着“军备竞赛”开始了。高频交易者和做市商为了争夺即将到来的大行情单子,会不断微调报价互相倾轧。而价差突然拉大,尤其是在下跌过程中,往往不是流动性枯竭,而是做市商开启了“避险模式”——他们感知到了超出模型预期的波动风险,主动撤单规避,这通常是暴跌的前兆。

    择时应用: 将OKX盘口的“1分钟价差变化”作为过滤信号。当价格横盘且价差连续3分钟维持在较小范围时,可以设置突破挂单,因为这预示着积蓄的动能即将释放。当价格未跌但价差率先扩大,这通常是市场即将跳水的先行指标,此时应暂时撤掉下方的抄底限价单,因为流动性真空可能导致滑点远超预期。

    三、 巨鲸挂单:拆解冰山与算法攻击的痕迹

    巨鲸在2026年不再愚蠢地直接砸盘,他们利用OKX的“冰山委托”和时间加权平均价格算法,将真实意图粉碎成海量的微小碎片,混入散户流中。

    微观逻辑推演: 如何发现正在吸筹的巨鲸?关注“细碎成交流”。如果你发现盘口出现持续不断、金额极其规律的市价卖单被吃掉,但价格却一直不跌,这意味着有买家正在用冰山订单被动吸收筹码。另一种是“脉冲式攻击”——巨鲸为了测试上方抛压,会突然用大单击穿几个档位,观察卖盘挂单的回补速度。如果击穿后,卖单回补极其缓慢甚至出现断档,说明上方压力空虚,拉盘随时可能启动。

    择时应用: 行情启动前往往伴随着一次或多次“诱空测试”。巨鲸会先砸出一个小坑,引发散户止损盘涌出,再迅速拉回。这种“插针”过后,如果订单簿上原本的买盘支撑大幅上移,说明下方浮筹已被清洗干净。此时是最佳跟随时机,可以将止损设在针尖下方。另外,密切监控OKX的大额成交频道,当出现连续大额主动买入,且随后盘口出现“真空带”时,往往是单边行情的启动点。

    四、 微观择时:从看热闹到看门道的综合应用

    看懂订单簿的单点痕迹只是基础,将它们串成一套择时逻辑,才是破译暗语的最终目的。

    一个高胜率的盘口择时流程应该是:第一,检查深度图上是否存在“幽灵单”,判断虚假流动性的干扰程度;第二,观察买卖价差是否出现非正常收窄或扩张,判断变盘紧迫性;第三,扫描近5分钟的大单流向,确认是主动吃货还是被动挂单;第四,在确认支撑坚实且出现第一次“脉冲测试”后,回调不破测试起点时入场。

    这套逻辑下的所有决策,都基于一个核心认知:你看到的挂单不是静止的资金,而是流动的意图。在2026年的加密市场,算法已经无处不在,盘口暗语也在不断进化。但底层人性的博弈从未改变——贪婪与恐惧,诱导与反诱导。真正聪明的交易者不急于在每一分钟都找到答案,而是耐心等待那些盘口逻辑清晰、如水晶般透彻的重仓时刻。只有当你学会了用微观逻辑去过滤宏观噪音,那些隐藏在订单簿深处的“巨鲸足迹”,才会真正变成你交易的指路明灯。

  • 盘口深度是假象?交易所流动性伪装检测系统如何撕开机构挂单的诱多陷阱

    盘口深度是假象?交易所流动性伪装检测系统如何撕开机构挂单的诱多陷阱

    2026年4月,某山寨币在OKX上线首周,盘口出现一个诡异现象:在价格上方0.5%处,持续挂着价值约200万美元的卖单,像一堵墙压在多头头顶。散户社群解读为“主力压盘吸筹”——大卖单是纸老虎,一旦被吃掉价格就会起飞。

    第8天,买盘开始涌入,200万美元的卖单墙被一笔一笔吃掉,价格果然突破。散户蜂拥追涨。然后,那堵墙消失了——不是被吃掉,而是被撤销。价格在20分钟内暴跌18%,追涨者全部被套。

    这不是“压盘吸筹”,这是一场经典的幌骗交易:用虚假的巨额挂单制造供应或需求假象,诱导对手盘入场,在成交前撤单反向获利。

    2026年,这种手法已经高度工业化。操纵者不再手动挂单撤单,而是用算法在毫秒级频率上制造和销毁虚假流动性。OKX在2026年Q1部署了一套“流动性伪装检测系统”,专门针对这种新型市场操纵行为。它不只是一套规则引擎,而是一个会“学习”的机器学习系统。

    一、流动性伪装:从“对倒”到“算法幌骗”的进化

    传统幌骗很简单:在买一价下方挂大买单,制造“有人托底”的错觉,吸引跟风买盘推高价格后撤单,在高位反手做空。这种手法在传统金融市场已被明令禁止,2015年Navinder Sarao就因通过算法进行幌骗被认定导致美股闪崩。

    2026年的加密幌骗更隐蔽。操纵者使用几个核心策略:

    冰山幌骗:将真实意图的订单隐藏在大量小额虚假订单中,算法在不断挂单和撤单之间快速切换,人工肉眼完全无法分辨真假。

    分层压价:在不同价位分布虚假挂单,制造出一条“诱导带”,让对手盘看到多层支撑或压力,误判市场供需。

    动量诱导:在关键整数关口密集挂单,利用人类交易者对整数位的心理锚定,制造“这个位置有强支撑/压力”的错觉。

    这些策略的共同特征是:挂单的“出生率”和“死亡率”极高,但“存活率”极低。 虚假流动性单的生存时间通常以毫秒计,它们只负责在盘口上“亮相”,不负责“成交”。

    欧易插图

    二、OKX检测系统的三层架构:从规则到机器学习

    传统交易所打击幌骗,靠的是硬性阈值规则——比如“挂单未满X秒撤单超过N次即触发警告”。但2026年的算法幌骗已经学会了绕过简单规则:它会在秒级到分钟级之间随机化挂单时长,让硬阈值检测频频落空。

    OKX的流动性伪装检测系统采用三层架构,层层递进。

    第一层:实时数据采集。 系统以微秒级频率记录每一笔订单的完整生命周期——挂单时间、价格、数量、是否成交、成交了多少、何时撤单、由哪个账户发出。一个订单从“出生”到“死亡”的全轨迹被完整记录。2026年,OKX每天产生数十亿条订单事件,这套系统要在噪声里实时抓出异常,难度不亚于在瀑布声中辨识出一滴水的异常落点。

    第二层:特征提取。 从订单全生命周期中提取十余个特征。关键的几个:订单存活时间的中位数(而非均值,防极端值干扰)、成交率、撤单前的盘口相对位置变化、同一账户在相邻时间段内的挂单撤单对数量,以及“诱导成交率”——即该账户的挂单在撤单前,是否有对手盘在同一方向新增了订单。最后一个特征极有洞察力:它直接量化了虚假挂单的“诱导效果”。如果某账户的挂单经常在撤单前引发对手盘跟单,诱导成交率高,幌骗嫌疑就大幅上升。

    第三层:图神经网络模型。 这是系统的核心。为什么用图神经网络(GNN)而非传统的树模型或规则引擎?因为幌骗不是单点行为,而是关系行为。一个操纵者可能控制几十个账户,在不同价位分布式挂单。把这些账户视为图中的节点,账户之间的挂单时间关联性、价格关联性和撤单同步性视为边,一张精心编排的幌骗网络就显现出来。GNN天然擅长捕捉这种关系型特征——它不看每个节点单独做什么,而看节点之间的互动模式。一个真实用户和多个虚假账户之间,互动模式有统计差异,GNN能捕捉到人眼完全看不到的异常关联。

    模型的输出不是“是或否”,而是一个流动性伪装评分,从0到1。评分超过0.8的账户进入自动处置队列;评分在0.6-0.8之间的进入人工审核队列。这种分层设计平衡了打击精度和对正常做市商的误伤率。

    三、一场真实的攻防战:2026年Q2案例还原

    2026年5月,某新上线代币的OKX盘口出现异常挂单模式。系统发出流动性伪装评分0.91的预警,GNN模型自动标记了7个关联账户,构成一张紧凑的幌骗网络。

    这7个账户的操作模式是:在买盘深度较薄时,同时在几个不同价位挂出大额买单,制造“底部有强支撑”的假象。散户看到深度增加,跟风买入。价格上升后,7个账户在毫秒级同步撤单,反手在更高价位挂出卖单,实现“诱导→撤单→反向收割”的闭环。从挂单到撤单的平均周期仅800毫秒,触发诱导成交数十笔。

    OKX的处置是阶梯式的:对流动性伪装评分超过0.9的账户,限制其挂单撤单频率;对持续高评分的账户,冻结交易权限。同时,系统自动调整了该代币的盘口深度计算方式——将检测系统标记的高风险挂单从“可见深度”中剔除。这意味着,普通用户在交易界面上看到的买盘卖盘深度,已经过了一遍“真实性过滤器”。

    数据显示,该系统部署后,OKX盘口上存活时间低于1秒的“闪挂单”占比下降了约40%。这不是因为幌骗者收手了,而是因为他们的虚假挂单被系统识别并移除了。

    四、对普通交易者的实际影响

    流动性伪装检测系统的主要受益者是市场本身,而非单个交易者。它的核心价值在于让价格发现机制变得更干净。

    对于普通用户,几个变化值得关注:盘口深度更真实了,挂单大单被撤销的概率在统计意义上降低了。这能减少你被虚假深度误导的频率,但不能杜绝——没有检测系统是完美的。

    一个容易被忽略的好处是止损滑点的改善。虚假流动性单在极端行情中会加剧滑点——算法幌骗者的挂单在暴跌瞬间集体撤走,造成流动性真空。系统剔除这些虚假挂单后,极端行情中剩余的真实流动性占比提高,止损和市价单的滑点有所收窄。

    但系统也有局限。它无法捕捉“真实挂单但意图虚假”的情况。如果一个机构确实打算买入,挂了大单,散户跟进后它突然改变主意撤单——这在行为上无法与幌骗区分,系统也难以判断。此外,系统主要覆盖OKX自身盘口,无法检测跨交易所的协同操纵。

    五、技术背后的治理哲学

    流动性伪装检测系统本质上是一台“显微镜”,它让监管者、交易所和用户看到了之前肉眼看不到的东西。但它不是“法官”——它只提供证据,不自行定罪。

    OKX在这套系统的设计上,保留了人工审核环节和用户申诉通道。被标记的账户会收到通知,被告知其交易行为触发了市场监控规则,并有机会提交解释。这是从“算法暴政”走向“算法辅助治理”的关键一步。

    对普通用户来说,这套系统最大的意义不在于帮你选币或择时,而在于它让那八个字——“价格优先、时间优先”——在2026年仍然有尊严。撮合引擎不应该被虚假订单污染,就像比赛的起跑线不应该被人偷偷挪动。检测虚假挂单不是一个技术问题,是一个公平问题。

  • 多空持仓比与资金费率联动分析:用交易所数据提前捕捉2026市场转向信号

    多空持仓比与资金费率联动分析:用交易所数据提前捕捉2026市场转向信号

    2026年6月11日下午,BTC在101,000美元横盘,OKX永续合约资金费率突然从0.008%跳升至0.12%,多空持仓比从0.98急升到1.21。社交媒体上“多头碾压空头”的欢呼此起彼伏。三小时后,BTC闪崩至97,800美元,追多者哀鸿遍野。

    同一个月,6月16日,费率依旧为正但降至0.03%,多空持仓比却从1.05升至1.35——费率在降,散户在追。第二天,BTC从99,500拉升到103,000,又是一记反向耳光。

    为什么同样的“持仓比上升”,一次暴跌,一次暴涨?答案藏在它和资金费率的联动方式里。单一指标是平面镜,两个指标结合才是望远镜。

    一、多空持仓比:散户情绪的显微镜,但有致命盲区

    OKX披露的多空持仓比,是多头账户数与空头账户数的比值,不是持仓量比值。一个散户开1张ETH多单,和机构开1000张BTC空单,在比值里权重一样。这个设计天然放大散户情绪,也让指标在极端区间有反向预警价值。

    2026年前两个季度统计显示,当比值升至1.5以上,后市48小时内发生5%以上回调的概率约65%。若比值低于0.7,反弹概率类似。但当比值在0.9-1.2之间徘徊时,基本没有预测力——那是多空胶着区,噪音淹没信号。

    更隐蔽的陷阱在于,持仓比可能被“制造”。大户可以分拆账户、利用散户心态反向操作。因此,单看持仓比容易成为接盘侠:看到比值飙升以为多头力量强,冲进去刚好接住主力派发的筹码。

    二、资金费率:情绪的加速度,而非方向盘

    永续合约资金费率让合约价格锚定现货。正费率时多头支付空头,负费率时空头支付多头。费率水平反映多空双方愿意为持仓付出的溢价。

    2026年OKX已将主流币种费率结算间隔统一为4小时,每天6次结算窗口,给了主力借助结算时刻布局的机会。费率飙升常被解读为“多头拥挤即将回调”,但2026年4月ETHUSDT费率连续五天高于0.1%,ETH却从3,200涨到3,800——多头愿意持续支付高费率,是因为预期涨幅远超成本。

    所以,费率不该被当作反向指标。它反映的是市场愿意为方向付出的“保险费”。费率走高,是多头在向空头支付耐心成本;费率走低,是空头在向多头支付恐惧税。

    四大行情信号矩阵实战图解

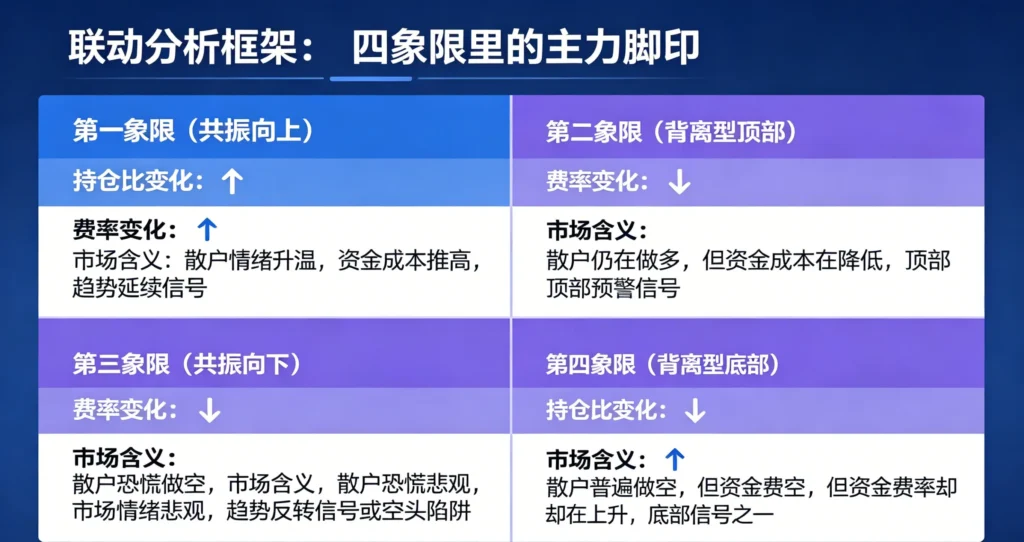
    三、联动分析框架:四象限里的主力脚印

    将多空持仓比的变化方向与资金费率的变化方向组合,可构建一个二维研判矩阵。这是我根据2026年上半年OKX数据回测提炼的信号体系:

    第一象限:持仓比↑ + 费率↑(共振向上)

    含义:散户情绪升温,同时资金成本推高。这通常是主力在吸筹或拉盘阶段,散户跟风但主力还未撤退。若价格配合突破关键阻力,是趋势延续信号。但若价格滞涨,则警惕“诱多出货”——费率飙升是主力为吸引对手盘支付的诱饵成本。6月11日的暴跌前,持仓比升、费率飙升,但持仓量在下降,暴露了主力边拉边撤的痕迹。

    第二象限:持仓比↑ + 费率↓(背离型顶部)

    含义:散户仍在蜂拥做多,但资金成本在降低。这意味着主力已经在暗中平多或开空,不再愿意支付高费率。这是更可靠的顶部预警,因为“人还在,钱没了”。6月16日的情况类似:散户还在追,但费率已经冷下来,随后行情继续上涨,似乎例外。但仔细看:那次费率虽降,仍为正,且持仓量同步增加——说明不是主力撤退,而是新多头以更合理的成本介入,属于健康换手。这提醒我们:背离信号必须结合持仓量变化验证。

    第三象限:持仓比↓ + 费率↓(共振向下)

    含义:散户恐慌做空,市场情绪悲观,资金成本也证明空头支付溢价(负费率)或正费率大幅收窄。如果出现在长期上涨后的高位,可能是趋势反转;若出现在已大幅下跌后,可能是“空头陷阱”——散户在底部割肉做空,而主力正在吸筹。

    第四象限:持仓比↓ + 费率↑(背离型底部)

    含义:散户普遍做空(持仓比低),但资金费率却在上升或保持正数。这暗示有大资金在逆势做多,愿意支付费率给空头。这是我最喜欢的底部信号之一:羊群在逃离,而狮子在进食。

    四、2026年实战复盘:两次信号的精确验证

    案例1:6月6日BTC从99,000启动的上涨

    此前持仓比在1.0附近震荡,费率在0.01%水平。6月6日凌晨,持仓比开始攀升至1.28,同时费率升至0.09%,持仓量从52亿增至56亿——三指标共振,第一象限信号。这是多头主动建仓的健康结构。随后三天,BTC涨至103,000。

    案例2:6月11日暴跌前的背离预警

    6月11日午盘,费率飙至0.12%,持仓比升至1.21,但持仓量却从57亿降至53亿。持仓比升、费率升,持仓量降——撕裂信号。主力利用高费率吸引散户接盘,同时暗中平多。进入第二象限的变种(持仓量下降)。暴跌随之而来。

    这组对比说明:持仓比和费率的联动必须加入持仓量作为验证变量。三指标形成铁三角,任何一角缺失都可能误判。

    五、实战工具:在OKX上构建你的预警系统

    2026年OKX数据透明度进一步提升。在合约交易页面下方可找到“多空持仓比”图表,在“资金费率”标签可查看历史和预测费率。进阶用户可通过OKX API拉取分钟级数据,自定义计算以下指标:

    • 费率动量指标:当前费率与过去24小时均值的差值,突破2个标准差时视为异常。
    • 持仓比变化率:1小时内持仓比的变化幅度,超过5%需警觉。
    • 持仓比-费率相关性:若二者连续4小时负相关,背离确立,准备变盘。

    一个实用建议:在OKX APP内设置资金费率异常预警。当费率超过0.05%或低于-0.03%时自动推送。结合持仓比实时判断,而不是等行情走完再看历史图表。

    六、局限与心法

    任何指标系统都有失效区间。在极端单边行情中,持仓比可能持续高位、费率持续飙升,价格却一骑绝尘,反向信号全是噪音。这时需要引入价格结构作为最后的过滤器——比如是否突破长期趋势线、成交量是否放大。

    多空持仓比告诉你羊群在往哪跑,资金费率告诉你牧羊犬在收多少钱。但它们都不告诉你牧羊人(主力)什么时候打开围栏。真正的转向预判,是在数据背离处停下脚步,问自己:如果我现在入场,是在和谁做对手盘?

    2026年的加密市场,信息差已缩小到毫秒级,但认知差永远存在。你能看到的OKX数据,主力也能看到。他们看的是大多数人看不到的——数据之间的裂缝。那些裂缝里,藏着下一次变盘的密码。

  • 盘口深度数据解读:挂单差、大额委托与鲸鱼动向的实时追踪方法

    盘口深度数据解读:挂单差、大额委托与鲸鱼动向的实时追踪方法

    一、先纠一个认知偏差:深度图不是给你看”有多少单”的

    多数人打开OKX深度图,扫一眼买卖盘挂单量,觉得”哦,买盘多,要涨”,然后关掉。这跟看K线只看红绿没有任何区别。

    2026年的OKX深度图早不是一个静态的挂单列表了。它是一个动态的战场地图——买一卖一之间的价差(Spread)、大额委托的真实形态、资金流入流出的方向,全藏在这张图里。看不懂深度图的人,本质上是在蒙眼打牌。

    OKX目前支持的深度图(Depth Chart)切换路径很直接:交易图界面→切换至”深度”标签,即可实时查看买卖盘口数据。但真正值钱的不是”看到什么”,而是”看懂什么”。

    二、挂单差:三层信息,多数人只看到第一层

    挂单差(Spread),就是买一价和卖一价之间的差距。这东西所有人都知道,但90%的人只用它判断”流动性好不好”。

    第一层:流动性判断。 挂单差越小,流动性越好,滑点越低。BTC/USDT这类主流对通常挂单差在1-2个点以内,正常。如果突然拉大到5个点以上,说明市场出现了流动性真空,要么是极端行情,要么是有人在撤单。

    第二层:多空博弈的实时温度计。 2026年OKX的永续合约机制有个特点:标记价格只取买一和卖一的盘口中间价(Taker价),不看订单簿深度。这意味着挂单差的变化会直接影响标记价格,进而影响你的未实现盈亏。当挂单差持续收窄,说明多空双方在当前价位激烈交锋,趋势即将选择方向;当挂单差突然扩大,往往是一方主动撤退的信号。

    第三层:大单意图的提前泄露。 这层多数人不知道。当买盘出现大量挂单但挂单差很窄时,不一定是真买盘,可能是”压单”——有人挂大买单在下方托住价格,实际上在上方悄悄出货。反过来,卖盘堆大单但挂单差极小,可能是主力在吸筹,用大卖单压制价格,等散户恐慌抛售后再接。

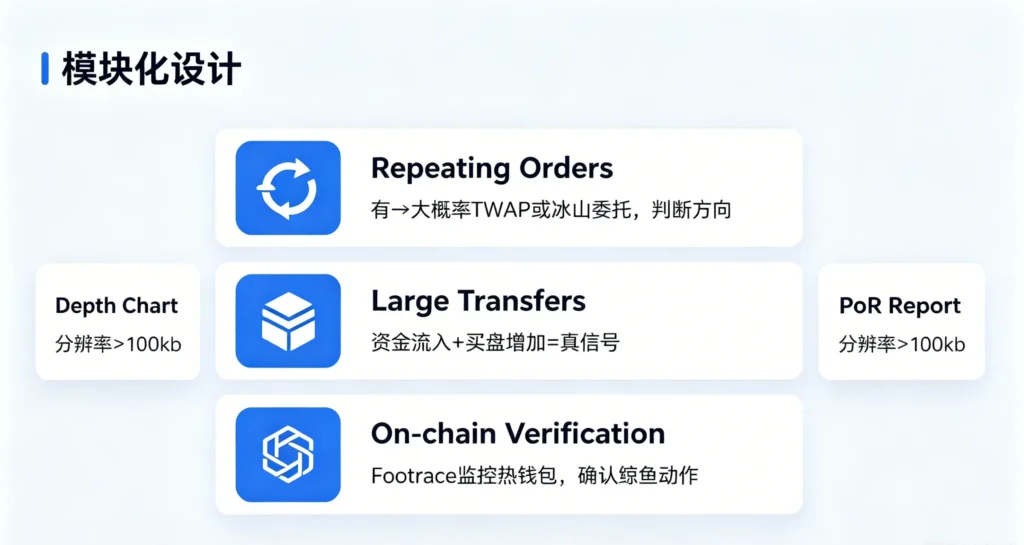
    2026年OKX深度图的一个隐藏功能:切换到深度标签后,可以直接看到买一卖一的实时价格与数量变化,配合”大额转账”和”交易所净流量”功能,能追踪鲸鱼地址的资金进出趋势。这不是猜,是数据。

    挂单差冰山单鲸鱼追踪拆解图

    三、大额委托:你看到的可能只有冰山一角

    OKX支持六种委托类型,其中对深度图影响最大的是两个:冰山委托(Iceberg Order)和时间加权委托(TWAP)。

    冰山委托:大额订单的隐身术。

    传统限价单一挂出来,委托量完整暴露。你挂100张BTC合约买单,全市场都知道你要买100张,对手盘会立刻调整策略——卖方抬价,多方抢单,你的成交成本直接被抬高。

    冰山委托的逻辑是把大单拆成多个小额子订单,只展示其中一个子单的量,其余部分潜伏在交易所服务器里。子单成交后,系统自动挂出下一个。市场看到的永远只是”冰山一角”。

    2026年OKX合约支持币本位和U本位的冰山委托,用户最多可同时持有6笔。设置参数很简单:显示数量(每次展示的子单量)+ 隐藏数量(剩余委托量)。比如你要买10张BTC合约,显示数量设0.5张,隐藏数量设9.5张,市场只看到0.5张的买单,根本不知道你的真实意图。

    怎么识别冰山委托?看深度图里的异常信号:某个价位的挂单量反复出现、成交后迅速补充,但总成交量远超显示的挂单量——这就是冰山委托在运作。

    TWAP委托:时间维度的大单拆分。

    TWAP(Time Weighted Average Price)和冰山委托的区别在于:冰山是按价格拆单,TWAP是按时间拆单。比如你要在4小时内买入100张合约,TWAP会把这100张均匀分配到4小时的每个时间段里执行,每个时间段挂一小笔。

    这种委托在深度图上的特征是:某个价位的挂单量呈现规律性的周期性出现和消失,每隔固定时间间隔就有一笔相同数量的订单挂出。

    实战中,如果你在深度图里发现某个支撑位或压力位的挂单量呈现”机械式重复”,大概率是机构在用TWAP或冰山委托分批建仓或平仓。这时候你要做的不是跟着挂单,而是反向思考:他们在这个位置大量吸筹,说明他们认为价格会往哪个方向走?

    四、鲸鱼动向追踪:深度图+链上数据的组合拳

    2026年,单看OKX深度图已经不够了。真正的高手是把盘口数据和链上数据打通来看。

    方法一:深度图+大额转账监控。

    OKX深度图界面自带”大额转账”和”交易所净流量”功能。当你看到深度图上某个价位突然出现异常大的买盘或卖盘,同时大额转账数据显示有巨量资金从外部钱包转入OKX,这基本就是鲸鱼在行动。2026年OKX与CoinGlass的深度合作,让资金流向监控更加实时,你甚至可以设置自定义警报,通过邮件或Telegram接收大额资金流动通知。

    方法二:深度图+Footrace等链上追踪工具。

    Footrace这类多链钱包追踪平台可以监控CEX钱包地址的资金流动。操作逻辑很简单:把OKX的热钱包地址绑定到Footrace,设置自定义警报——当该地址出现大额转入或转出时,立刻收到通知。然后回到OKX深度图,看挂单结构是否同步发生变化。如果链上数据显示鲸鱼在买入,同时深度图上买盘挂单量在增加,这就是确认信号,不是噪音。

    2022年12月就有过经典案例:Jump Trading在CHZ暴跌前13小时内将大量CHZ存入币安,链上数据提前泄露了出货意图。2026年,这套逻辑在OKX上同样适用,而且数据更透明。

    方法三:结合PoR报告验证深度信号。

    OKX每月发布储备金证明(PoR)报告,2026年已公开22个币种的储备数据,BTC储备率保持在104%以上。当深度图显示某个币种买盘异常放大时,去PoR报告里看该币种的储备金率和用户资产变化——如果储备金率健康、用户资产持续增加,说明买盘是真实需求,不是虚假拉升。这一步能帮你过滤掉至少30%的假信号。

    五、一套可以直接用的实战框架

    把上面的东西串起来,就是一套完整的深度图分析流程:

    步骤操作判断标准
    1切到深度标签,看买一卖一挂单量和挂单差挂单差<2个点正常,>5个点警惕
    2观察是否有规律性重复挂单有→大概率TWAP或冰山委托,判断方向
    3同步看大额转账和净流量资金流入+买盘增加=真信号
    4链上工具交叉验证Footrace监控热钱包,确认鲸鱼动作
    5查PoR报告储备率>100%+用户资产增长=安全垫

    这套框架不保证你每次都对,但能让你在做决策之前,比别人多看三层信息。

    六、最后说句实话

    2026年的加密市场,信息差就是利润差。深度图就摆在那里,所有人都能看到,但能看懂的人不到一成。挂单差不是数字,是多空双方的真实态度;冰山委托不是功能,是机构的隐身衣;鲸鱼动向不是传说,是链上数据能捕捉的事实。

    工具不会替你赚钱,但工具能帮你少亏钱。OKX深度图这个功能,2026年了,该认真用起来了。


    本文基于OKX 2026年最新产品功能、CoinGlass合作数据及PoR报告撰写,数据截至2026年6月。加密市场风险较高,投资需谨慎。

  • 撮合引擎慢人一步?2026年撮合逻辑深度拆解:为什么你的单总被抢先

    撮合引擎慢人一步?2026年撮合逻辑深度拆解:为什么你的单总被抢先

    2026年5月,一个做日内交易的朋友做了个实验:他在OKX现货BTC/USDT盘口挂了一笔102,000美元的买单,同一瞬间用另一台设备在同一价位挂出等量的市价卖单。他的卖单成交了,买单却纹丝不动。

    他截图发给我,问:“明明我先挂的,为什么别人的单子能成交我的不行?”

    这大概是每一个认真做过挂单交易的人都会产生的疑问。不是你网速慢,不是平台针对你,而是你对撮合引擎“时间优先”的理解,从一开始就偏了。

    一、你以为的“时间”不是系统记录的“时间”

    撮合引擎遵循两条基础规则:价格优先,时间优先。价格优先没有人会误解——出价高的买单排在前面,出价低的卖单排在前面。问题出在时间优先。

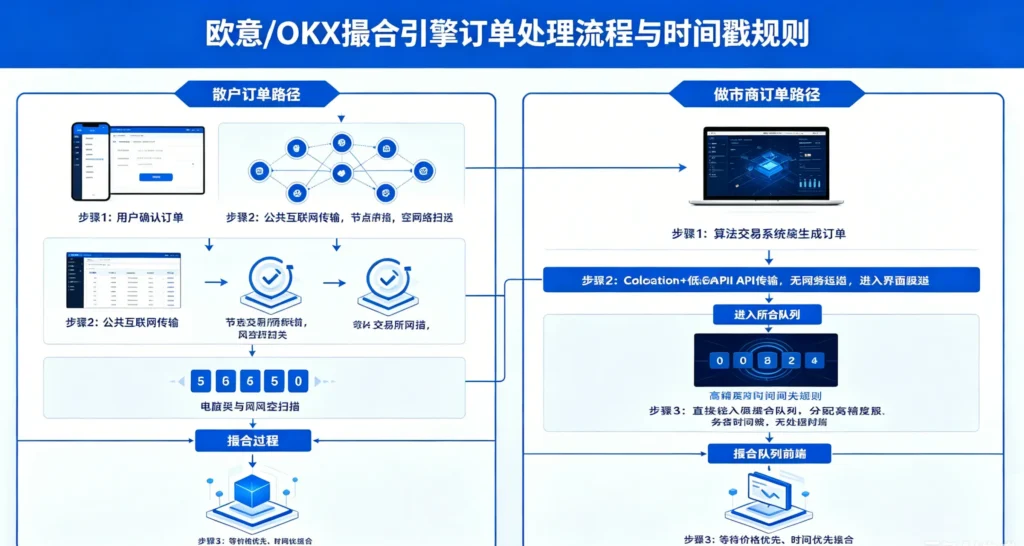
    一个关键事实:撮合引擎不是以你按下“确认”按钮的时间作为排序依据的,甚至不是以你的APP显示“订单已提交”的时间。有效时间戳是撮合引擎服务器收到并成功解析订单报文的那一刻。

    在你按下确认键到服务器收到订单之间,存在一段物理延迟。这段延迟包含:手机处理→路由器转发→运营商骨干网传输→交易所网关接收→订单报文解析→进入撮合队列。2026年,这段总延迟在最优民用网络条件下约为5-20毫秒。5-20毫秒是什么概念?对于BTCUSDT这种高频交易品种,一个价格档位上的订单队列在剧烈波动时,每毫秒都在变化。

    所以当你盯盘看到价格触及,手动点下确认,订单到达服务器时,队列里可能已经有几十个比你早几毫秒到达的订单排在前面了。不是你的单被“跳过”了,是你的单在时间序列上本来就排在后面。

    二、做市商与散户:完全不在同一条起跑线上

    2026年OKX的做市商体系,为流动性提供者开放了多种技术特权,其中最核心的是Colocation和低延迟接入。

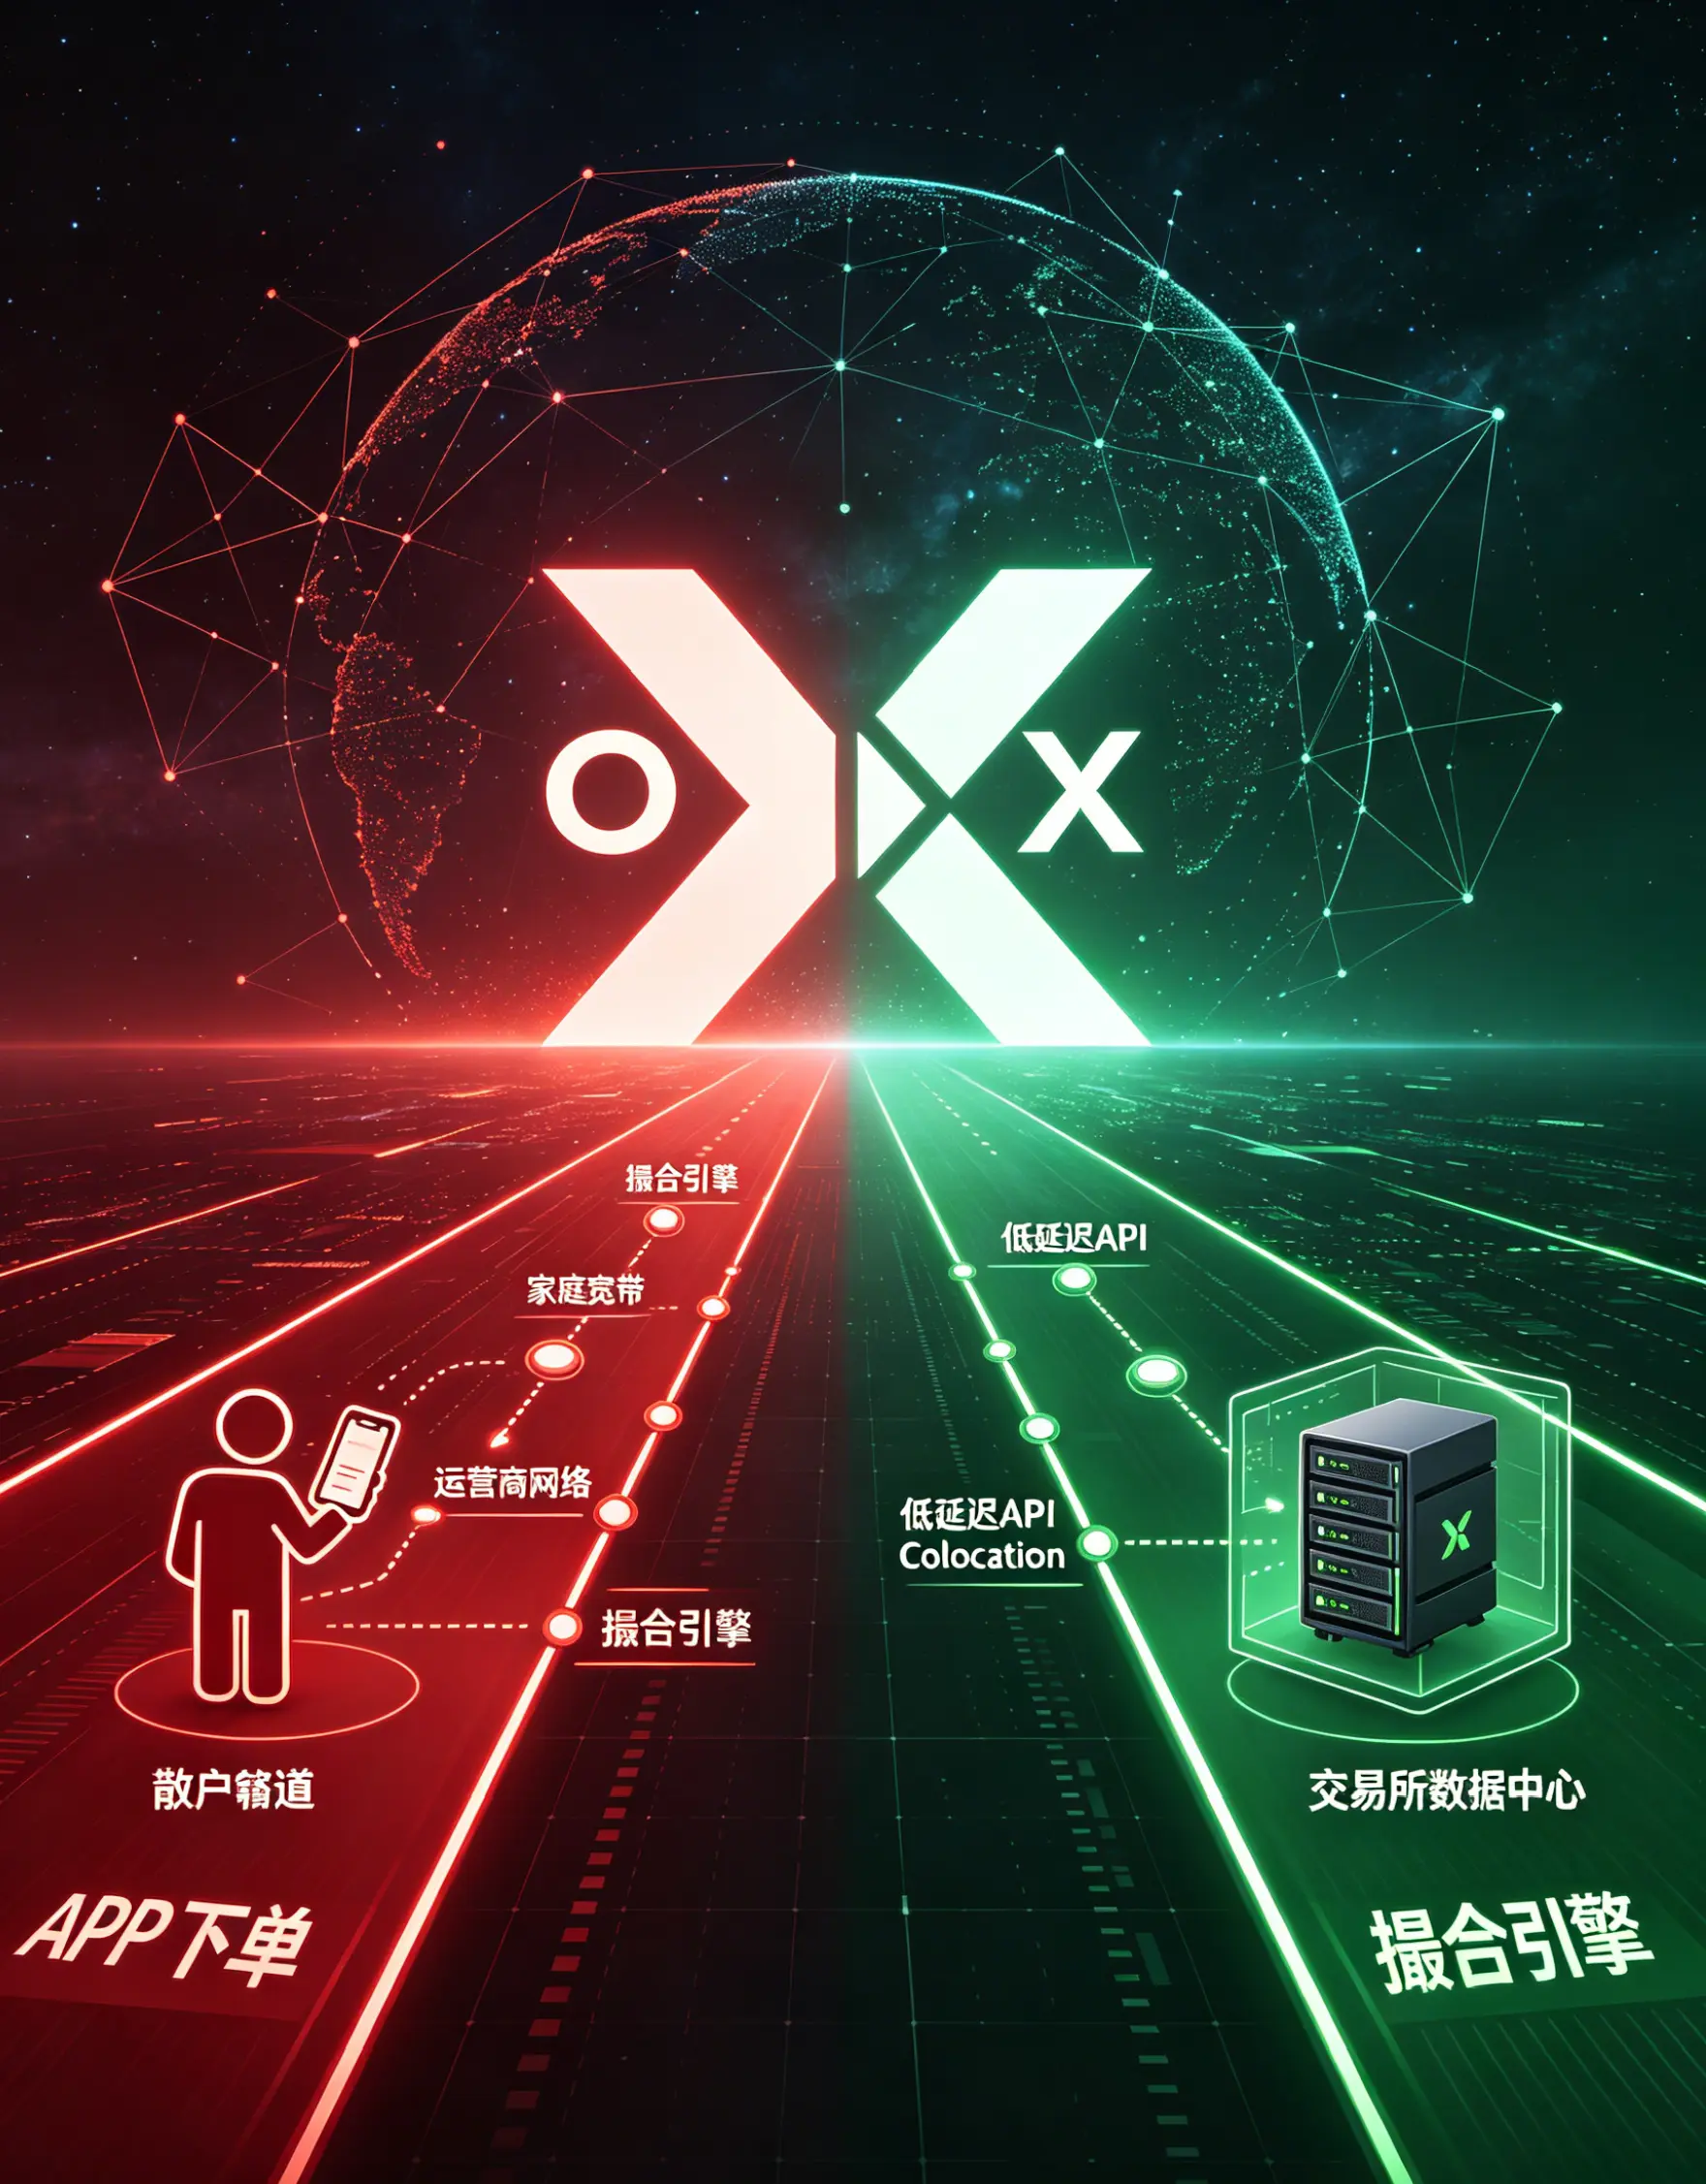
    Colocation直译是“物理主机托管”,做市商的服务器直接部署在OKX交易所服务器所在的同一数据中心,甚至同一机房内。物理距离几乎为零,网络跳数趋近于零,延迟以微秒计。而你用的是家庭宽带或4G/5G网络,指令要经过若干个城市的若干个路由节点,跳数越多,延迟越大。

    低延迟API接入:做市商使用专用的API通道,这些通道在网关层享有独立的处理资源,不会和散户的订单争抢同一队列。2026年,OKX的做市商订单在撮合引擎中的平均处理优先级和时间戳精度,与普通用户不在同一量级。这不是平台在“偏袒”,而是商业协议的一部分——做市商向平台提供流动性、支付更高手续费、承担做市义务,换取技术上的速度优势。

    用大白话说:当你在APP上看到价格突破挂单价决定下单时,做市商的算法已经在微秒级完成了撤单、重新挂单、抢入队列的全套动作。你的手动操作在和机器赛跑,这是肉搏和机关枪的差距。

    散户与做市商下单链路对比图

    三、限价单排队机制:隐藏在盘口“一口价”之下

    很多人用限价单时认为,只要设了一个比当前市价更优的价格,就一定能优先成交。实际情况远比想象的复杂。

    假设当前BTC卖一价是102,100,你挂了102,000的限价买单——这个价格比卖一价低,属于“被动挂单”,挂在买单队列里等待价格下来。另一人直接在102,100以市价卖出,他立刻吃掉了卖一价的单子,价格可能下行。但这一过程中,你的限价挂单完全未被触及,因为价格是从102,100向下走的,而你的单子在102,000等着。

    现在假设价格上升到102,100,你挂在102,100的限价卖单进入了卖盘队列。市价买盘会把卖一价上所有挂单按时间顺序吃掉。你在何时挂的单,决定了你在这个队列中的序号。这时候,哪怕只是慢了1毫秒,就要等前面所有挂单清完之后才轮到你。

    更关键的是,2026年OKX对同一账户、同一价格的多笔挂单,有明确的规则:新挂单追加在队列末尾,不会因为撤单重挂而获得靠前的时间戳。 也就是说,你反复撤单重挂试图挤进队列前端,只会让自己不断往后排。时间戳以首次挂出该价格的时间为准,撤单重挂视为新建仓,这是对新订单的惩罚机制。

    四、市价单与“最优档”假象

    很多人以为市价单是“秒成交”,因此比限价单更快。这是一种危险的错觉。

    市价单的逻辑是:以当前对手盘口最优价格立即成交。但它不保证在这个价格成交全部数量。如果你的市价单数量超过对手盘口最优价格档位的深度,剩余部分会“滑入”更差的价格档位。这在2026年极端行情中尤其明显——你按下市价卖单时,盘口买一有30 BTC的深度,但你的卖出量是50 BTC,前30个BTC以买一价成交,后20个BTC依次吃下买二、买三甚至更深的价位。

    在撮合时间排序上,市价单确实比同价位的限价单享有更高的执行优先级——因为它是对手方报价的“直接接受”,但它的成本是失去了对成交价的精确控制。你的订单确实更快被撮合了,但代价是可能以远低于预期的价格成交。

    五、2026年三个容易被忽略的速度杀手

    除了网络延迟和系统时间戳,还有几个隐蔽因素在拖慢散户的单子。

    手机端vs桌面端。 2026年OKX移动端的订单处理链路,在蜂窝网络环境下比桌面端(通过光纤宽带)平均慢出20-40毫秒。这是因为4G/5G基站的空口延迟本身就在10-30毫秒,加上移动端操作系统对网络请求的调度优先级低于桌面端。用手机追突破行情的日内交易者,天然处于延迟劣势。

    订单类型复杂度。 一笔带止损止盈的限价单,后台提交时会产生多笔关联订单,打包和验证时间比裸限价单长5-10毫秒。如果你挂的是OCO订单,时间还会更长。追求速度的场景下,裸限价单是最快的。

    账户风控扫描的随机延迟。 2026年OKX引入了更动态的风控规则,部分大额订单或来自新设备的订单,在进入撮合前会增加一道风控扫描。这个扫描是随机触发的,延迟通常在几毫秒到几十毫秒之间。用户完全无感知,但时间戳上已经落后了。

    六、散户如何拉近与机器的距离

    散户和做市商比速度是没有意义的,但可以比策略。

    减少手动操作依赖。 如果你有明确的交易策略,用OKX开放的API接入自己编写的交易脚本,哪怕是在云端租一台VPS运行,也能大幅缩短从判断到下单的时间。脚本的延迟在1-3毫秒,远优于手动操作的100-300毫秒。

    选择限价单并接受排队。 在市价波动剧烈时不追逐突破,而是在关键价位提前挂好限价单等待。这样你的订单已经有了时间戳,排在队列中段,一旦价格到位就有机会被吃掉,而不是临时起意去追。

    理解挂单位置的价值。 挂单时,不要只盯着盘口一口价,要学会看订单簿的深度分布。在深度较厚的地方挂单,意味着你的订单处于队列里竞争者较少的位置。在寡淡的档位挂单,时间戳的压力要小得多。

    利用网络条件优化。 亚洲用户使用部署在东京或香港的交易所网关,比使用欧美的延迟低。OKX在全球有多个网关节点,查看自己的网络最佳延迟节点,选择直连而非经过多层VPN转发。


    回到文章开头那位朋友的实验。他的市价卖单之所以成交而限价买单没有,不是因为平台作弊,而是因为他的市价卖单主动吃掉了对手盘口的价格,属于“主动成交”行为;而限价买单则在被动队列中排队,只能等待买盘力量主动向下击穿价格。

    撮合引擎是一个极其公平的系统——它对所有人的规则完全一致。但这种公平是“规则面前平等”,不是“起点平等”。做市商花钱买了起跑器,API用户租了自行车,你用APP端是自己在跑。理解这个排序结构的真正意义,不是让你愤世嫉俗,而是让你在选择做市价单还是限价单、用API还是APP、在哪个价位挂单之前,心里有张精准的“速度地图”。知道自己是步行的人,就别和法拉利比起步,换个赛道——在它们不注意的深度档位上,提前等好。